Yeşil Defter, Ataçman ve Hakediş Süreçleri Rehberi
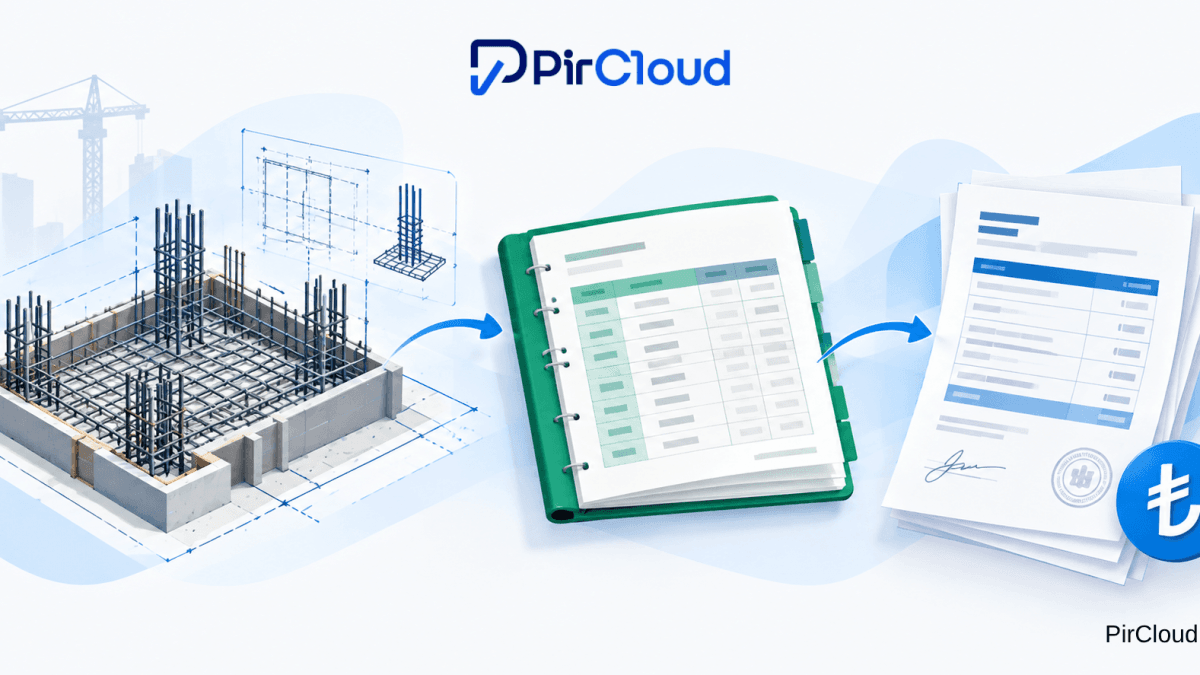
İnşaat projelerinde ve kamu ihalelerinde işin teknik boyutu kadar, yapılan imalatların resmi olarak belgelenmesi ve paraya dönüştürülmesi süreci de büyük bir titizlik gerektirir. Sektörde sıklıkla duyulan ataçman, yeşil defter, fiyat farkı ve hakediş gibi kavramlar, bir projenin mali can damarını oluşturur.
Özellikle şantiyede gerçekleştirilen bir imalatın ölçülmesinden kayıt altına alınmasına, kümülatif metrajların oluşturulmasından hakediş tutarının hesaplanmasına kadar her aşama birbiriyle bağlantılıdır. Bu nedenle hakediş nedir, ataçman nedir ve yeşil defter ne işe yarar sorularını birbirinden bağımsız düşünmemek gerekir.
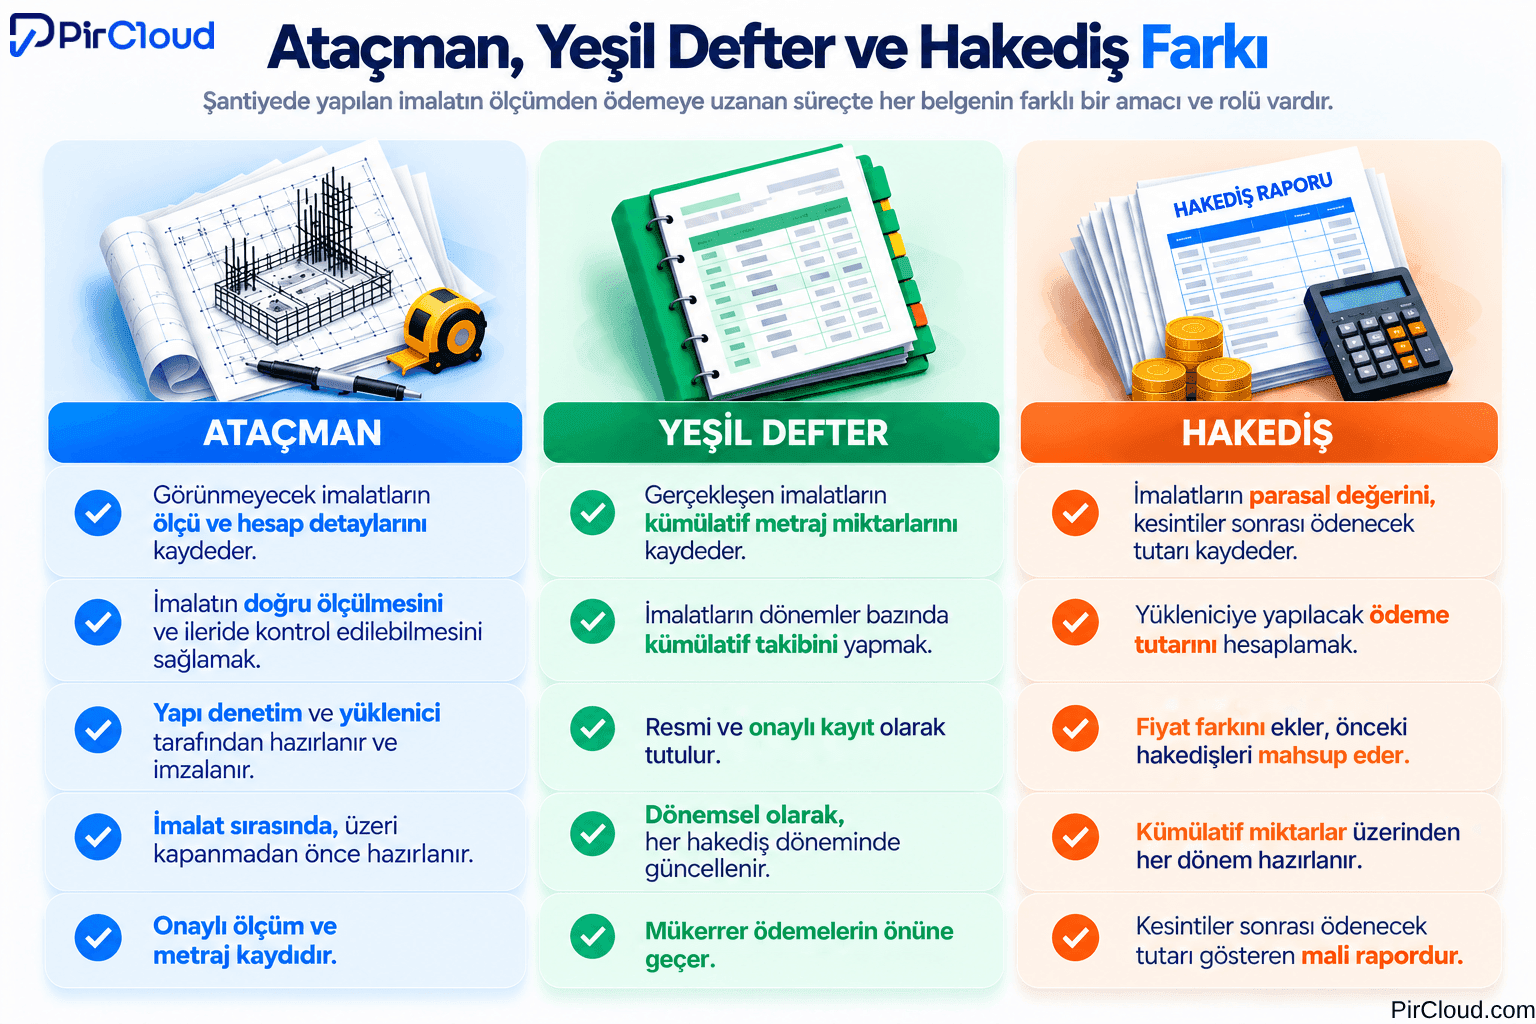
Kısaca bu kavramları şöyle özetleyelim. Aklınızda bu şekilde kalsın, peşinden detaylı anlatalım:
- ATAÇMAN DEFTERİ: Görünmeyen imalatların tutulduğu kayıtlar demek.
- YEŞİL DEFTER: Kümülatif metraj kaydı, yani imalat metrajlarının toplamlarının tutulduğu kayıtlar demek.
- HAKEDİŞ: Yeşil defterlerde kesinleşen kümülatif metrajlara, sözleşme birim fiyatları ve güncel fiyat farklarının uygulanmasıyla hesaplanan brüt imalat tutarından; önceki aylarda ödenen miktarların, yasal vergilerin ve teminatların düşülmesiyle elde edilen rakamları ve yükleniciye/taşerona ödenecek net tutarı da gösteren resmi belgedir.
Bu rehberde; bir şantiye imalatının ilk ölçüm anından, müteahhidin banka hesabına geçen son kuruşa kadar olan süreci adım adım inceleyeceğiz.
1. Adım: ATAÇMAN Defteri (Görünmeyen İmalatların Kanıtı)
Ataçman; plan ve projelerin dışında yapılan, sonradan üzeri beton veya toprakla kapanarak görünmez hale gelen ya da hesabı projeden doğrudan çıkarılamayan imalatların çizim, formül ve ölçülerle kayıt altına alındığı resmi belgedir.
Temel demirleri, kazı işleri, toprak altında kalan tesisat boruları veya projeden sapan revizyonlar bittiğinde gözle görülemediği için doğruluğu ancak ataçmanlarla kanıtlanabilir.
Ataçmanlar, şantiyede yapı denetim görevlileri ve yüklenici (müteahhit) tarafından yerinde ölçülerek eş zamanlı imzalanır.
Ataçmanın önemi tam olarak burada ortaya çıkar. Şantiyede bugün açık şekilde görülebilen bir imalat, projenin ilerleyen aşamalarında betonun, toprağın veya başka bir imalatın altında kalabilir. Dolayısıyla yapılan işin miktarının sonradan yalnızca gözle kontrol edilmesi mümkün olmayabilir.
Bu nedenle ataçman yalnızca yapılan iş miktarını gösteren bir kayıt değildir. Aynı zamanda sonraki aşamalarda yeşil deftere aktarılacak ve hakediş hesabında kullanılacak metrajların dayanaklarından birini oluşturur. Sürecin başındaki ölçüm ve kayıt ne kadar düzenli yapılırsa sonraki aşamalardaki kontrol de o kadar sağlıklı yürütülebilir.
Güncel Uygulamada Ataçman Tablosu Yapısı
Aşağıdaki örnekte, beton dökülmeden önce şantiyede örülen radye temel demirlerinin projeye uygun olarak metraja dökülüşü yer almaktadır:
| Sıra No | İmalatın Yeri ve Açıklaması | Demir Çapı | Adet | Boy (m) | Birim Ağırlık (kg/m) | Toplam Ağırlık |
| 1 | A-Blok Radye Temel Donatısı | 16 mm | 500 | 12,00 | 1,58 | 9.480 kg |
| 2 | B-Blok Radye Temel Donatısı | 16 mm | 400 | 12,00 | 1,58 | 7.584 kg |
| Toplam | Ataçman Onaylı Demir Miktarı | 17.064 kg (17,06 Ton) |
Örnekte görüldüğü üzere toplam 17,06 ton demir, sonraki aşamalarda kullanılmak üzere ölçülmüş ve kayıt altına alınmış olur.
2. Adım: YEŞİL DEFTER (Kümülatif Metraj Kaydı)
Yeşil defter; şantiyede gerçekleştirilen tüm imalat miktarlarının (metrajlarının) kalıcı ve resmi olarak kronolojik sırayla kaydedildiği onaylı defterdir.
Ataçmanda hesaplanan detaylar veya yerinde ölçümü doğrudan yapılabilen görünür imalatlar (duvar örülmesi, boya, seramik vb.) yeşil deftere aktarılır.
Yeşil defterin en kritik özelliği kümülatif (toplamlı) çalışmasıdır. Yani projenin başından beri yapılan toplam iş miktarı burada toplanır; böylece mükerrer (çift) ödemelerin önüne geçilir.
Ataçman ile yeşil defter arasındaki ilişkiyi burada daha net görebiliriz. Ataçman belirli bir imalatın ölçüm ve hesap detayını ortaya koyarken, yeşil defter proje boyunca gerçekleşen imalatların toplam miktarlarının takip edildiği kümülatif yapıyı oluşturur.
Başka bir ifadeyle, yalnızca o ay ne kadar iş yapıldığına bakılmaz. Önceki dönemlerde yapılan miktarlar da hesaba katılarak projenin başlangıcından ilgili hakediş dönemine kadar gerçekleşen toplam imalat görülür. Bu yapı, hem mevcut durumun kontrol edilmesini hem de sonraki hakediş hesaplarının doğru miktarlar üzerinden ilerlemesini sağlar.
Güncel Uygulamada Yeşil Defter Tablosu Yapısı
Ataçmandan gelen 17,06 ton demir ve o ay dökülen beton metrajı yeşil deftere kümülatif olarak şu şekilde işlenir:
| Poz No | İmalatın Cinsi (İş Kalemi) | Birimi | Önceki Dönem Toplamı | Bu Dönem Yapılan | Kümülatif Toplam |
| MSB.001 | C25/30 Hazır Beton Dökülmesi | m³ | 500,00 | 300,00 | 800,00 |
| MSB.002 | Nervürlü Çelik Demir İşçiliği | Ton | 10,00 | 7,06 (Ataçmandan gelen) | 17,06 |
Böylece bir önceki dönemde yapılan imalat ile mevcut dönemde gerçekleştirilen imalat birbirinden ayrılırken, projenin toplam gerçekleşmesi de aynı kayıt üzerinden görülebilir.
3. Adım: Fiyat Farkı Hesabı (B Katsayısı Yöntemi)
Özellikle uzun soluklu projelerde, enflasyon ve malzeme fiyatlarındaki artışlar karşısında yükleniciyi korumak adına kamu ihale mevzuatında Fiyat Farkı Hesabı uygulanır. Fiyat farkı, 4734 sayılı Kamu İhale Kanunu, 4735 sayılı Kamu İhale Sözleşmeleri Kanunu ve Yapım İşleri Genel Şartnamesi çerçevesinde, sözleşmede belirlenen esaslara göre hesaplanır.
Sıkça Sorulan Soru: Fiyat Farkı Formülü Nasıl Çalışır ve B Katsayısı Nedir?
Fiyat farkı, Türkiye İstatistik Kurumu (TÜİK) tarafından yayınlanan endeksler baz alınarak hesaplanır.
Temel formülde kullanılan değerler şu şekildedir:
- *F: Ödenecek Fiyat Farkı Tutar
- *An: Hakedişteki imalat tutarı (Sözleşme fiyatlarıyla o ay yapılan iş bedeli
- *B: Sabit katsayıdır. Kamu İhale Kurumu mevzuatına göre iş programına uygunluğu, malzeme ağırlıklarını ve risk paylarını dengelemek amacıyla genellikle 0,90 veya sözleşme türüne göre 1,00 olarak uygulanır
- *In: İşin yapıldığı aya (Örn: Eylül 2026) ait TÜİK ÜFE / TÜFE endeksi
- *Io: İhalenin yapıldığı veya sözleşmenin imzalandığı temel aya ait TÜİK endeksi
Uygulama Örneği
Eylül dönemi için hesaplanan endeks artış oranları ve B katsayısı formüle uygulandığında, sözleşme fiyatlarına ek olarak %15 oranında bir fiyat farkı artışı (F) doğmuş ve bu tutar doğrudan hakedişe eklenmiştir.
Bu aşama, özellikle uzun süre devam eden projelerde önem kazanır. Çünkü imalat miktarının doğru hesaplanması tek başına yeterli değildir. Hakedişe esas olacak mali değerin de ilgili dönemin şartlarına ve sözleşmede belirlenen hesaplama yöntemine göre ele alınması gerekir.
4. Adım: Hakediş Raporu ve Kesintiler Metni
Hakediş; yeşil defterde kesinleşen kümülatif imalat miktarlarının, sözleşme fiyatları ve fiyat farkları ile çarpılarak yükleniciye ödenecek net tutarın hesaplandığı resmi mali rapordur.
Hakediş süreci brüt tutarın bulunmasıyla bitmez. Devletin yasal vergileri (Gelir ve Damga Vergisi) ile işin kalitesini garanti altına almak için kesilen Teminat Kesintisi düşülür.
Sıkça Sorulan Soru: Geçici Kabul Teminat İadesi Süreci Nasıl İşler?
İş süresince her hakedişten genellikle %6 oranında Nakit Teminat Kesintisi yapılır.
Amaç, yüklenicinin işi yarıda bırakması veya hatalı yapması riskine karşı idareyi güvenceye almaktır. İş bittiğinde ve Geçici Kabul yapıldığında, bu biriken teminatın yarısı (%50’si) yükleniciye iade edilir. Kalan yarısı ise yapının mevsimsel şartlardaki performansını görmek amacıyla bekletilir ve 1-2 yıl sonraki Kesin Kabul aşamasında yükleniciye tamamen ödenerek hesap kapatılır.
Güncel ve Eksiksiz Hakediş Raporu Tablosu (3 No’lu Hakediş)
Aşağıdaki tablo, tüm bu teknik girdilerin, fiyat farklarının, yasal vergi kesintilerinin ve teminat mahsuplarının bir arada işletildiği örnek hakediş formatıdır:
| SNo | İşlemin Açıklaması / Kalemi | Hesaplama Yöntemi | Tutar (TL) |
| A | KÜMÜLATİF BRÜT TUTAR | (Yeşil Defter Miktarı x Sözleşme Fiyatı) | |
| 1 | C25/30 Hazır Beton Bedeli | 800 m³ x 3.000 TL | 2.400.000 TL |
| 2 | Nervürlü Demir İşçilik Bedeli | 17,06 Ton x 35.000 TL | 597.100 TL |
| A.1 | Toplam İmalat Tutarı (Sözleşme Fiyatıyla) | Beton + Demir Toplamı | 2.997.100 TL |
| B | FİYAT FARKI (Enflasyon Güncellemesi) | ||
| 3 | Dönem Endeks Fiyat Farkı | Toplam İmalata Ek %15 Fiyat Farkı (B Katsayılı) | 449.565 TL |
| C | TOPLAM KÜMÜLATİF HAKEDİŞ BEDELİ | (A.1 + B) | 3.446.665 TL |
| D | ÖNCEKİ HAKEDİŞLERİN MAHSUBU | ||
| 4 | Önceki Dönem Ödenen Toplam (Hakediş No 2) | Geçmiş Aylarda Toplam Yapılan Ödeme | -2.100.000 TL |
| E | BU DÖNEMKİ BRÜT HAKEDİŞ | (C – D) | 1.346.665 TL |
| F | YASAL KESİNTİLER VE MAHSUPLAR | ||
| 5 | Gelir Vergisi Kesintisi (%5) | Bu Dönemki Brüt Hakediş x 0,05 | -67.333 TL |
| 6 | Damga Vergisi Kesintisi (%0,948) | Bu Dönemki Brüt Hakediş x 0,00948 | -12.766 TL |
| 7 | Teminat Kesintisi (%6) | Geçici Kabule kadar bloke edilen güvence bedeli | -80.800 TL |
| F.1 | Toplam Kesinti Tutarı | Vergiler + Teminat Toplamı | -160.899 TL |
| G | ÖDENECEK NET TUTAR (Ele Geçen) | (E – F.1) + %20 KDV | 1.422.919 TL |
Böylece şantiyede fiziksel olarak gerçekleştirilen imalat, kayıt ve hesaplama aşamalarından geçerek mali bir değere dönüşür. Önceki hakedişlerin mahsup edilmesi de aynı imalatın tekrar ödeme hesabına dahil edilmesinin önüne geçilmesi açısından sürecin önemli parçalarından biridir.
Sonuç ve Süreç Özeti
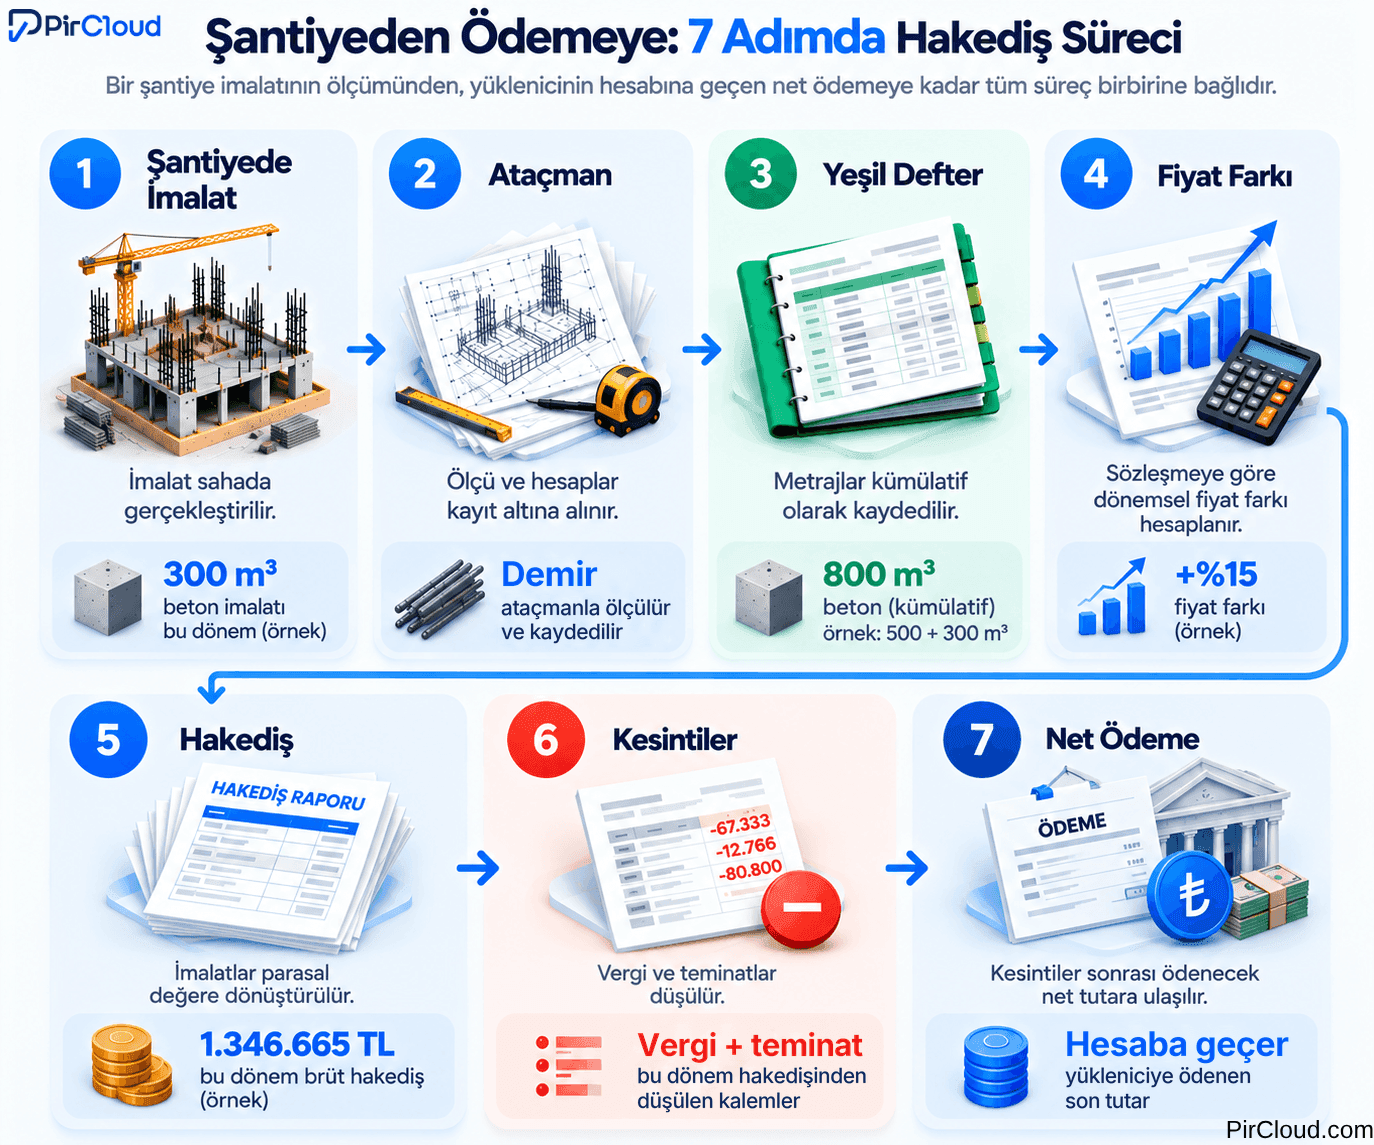
Şantiyede mali disiplini sağlamanın yolu bu zinciri doğru yönetmekten geçer:
- Temel içine örülen demir gibi üzeri kapanacak imalatlar Ataçman ile milimetrik olarak çizilir ve hesaplanır. Örneğimizde bu miktar 17,06 ton olarak hesaplandı.
- Bu kesinleşen miktar, diğer açık imalatlarla birlikte Yeşil Deftere kümülatif olarak kaydedilir. Örneğimizde 800 m³ beton ve 17,06 ton demir bulunuyor.
- Hakediş aşamasında kümülatif metrajlar paraya dönüştürülür; endeks formülleriyle Fiyat Farkı yansıtılır; devlet kesintileri ve Teminat düşüldükten sonra net tutar yükleniciye ödenir.
Nakit teminatın yarısı ise Geçici Kabul onayından sonra yükleniciye iade edilerek süreç döngüsü tamamlanır.
En basit haliyle süreç şu şekilde özetlenebilir:
Şantiyede İmalat → Ataçman → Yeşil Defter → Fiyat Farkı → Hakediş → Kesintiler → Net Ödeme
Bu zincirde bir aşamada oluşan eksik veya dağınık kayıt, sonraki aşamalarda kontrolü zorlaştırabilir. Özellikle birden fazla proje ve hakediş döneminin aynı anda yürütüldüğü şirketlerde geçmiş kayıtların kolay ulaşılabilir ve karşılaştırılabilir olması daha da önemli hale gelir.
Ataçman, Yeşil Defter ve Hakediş Süreçleri Dijital Olarak Nasıl Yönetilebilir?
Proje büyüdükçe yalnızca hesaplamaların doğru yapılması değil, bu hesaplamalara kaynak oluşturan bilgilerin düzenli, erişilebilir ve birbiriyle ilişkili şekilde yönetilmesi de önem kazanır.
Bir projede bütçe, sözleşme, satın alma, maliyet ve hakediş bilgilerinin farklı Excel dosyalarında veya birbirinden kopuk ortamlarda takip edilmesi, proje ilerledikçe verilerin kontrolünü zorlaştırabilir. Birden fazla proje aynı anda yönetildiğinde ise hangi projenin bütçesinin ne durumda olduğu, gerçekleşen maliyetlerin nasıl ilerlediği ve hakediş süreçlerinin hangi aşamada bulunduğu gibi sorulara hızlı cevap vermek daha güç hale gelebilir.
PirCloud, proje bazlı çalışan şirketlerin proje süreçlerini merkezi bir yapı üzerinden yönetmesine yardımcı olur. Bütçe ve gerçekleşenlerin karşılaştırılması, sözleşmelerin, hakedişlerin, satın alma ve proje maliyetlerinin takip edilmesi sayesinde saha ile merkez arasında oluşan proje bilgilerinin daha düzenli bir yapıda yönetilmesi amaçlanır.
Böylece şantiyede başlayan bir imalatın yalnızca teknik tarafı değil, projenin bütçesine, gerçekleşen maliyetlerine ve genel finansal durumuna olan etkisi de daha bütüncül şekilde değerlendirilebilir.
Özellikle inşaat taahhüt, elektrik ve mekanik taahhüt, GES, RES ve benzeri proje bazlı çalışan şirketlerde süreçlerin tek bir proje yönetim sistemi içerisinde takip edilmesi; farklı ekiplerde oluşan bilgilerin birbirinden kopmasını azaltabilir ve yönetime projenin güncel durumunu daha görünür hale getirebilir.
PirCloud ile proje, bütçe, sözleşme, maliyet ve hakediş süreçlerinizi daha merkezi ve izlenebilir bir yapıda yönetebilirsiniz.
Sıkça Sorulan Sorular
Ataçman, sonradan üzeri kapanacak veya projeden doğrudan hesabı çıkarılamayan imalatların çizim, ölçü ve hesaplarla kayıt altına alınmasını sağlar. Yeşil defter ise ataçmandan gelen ve doğrudan ölçülebilen diğer imalat miktarlarının proje boyunca kümülatif olarak takip edildiği kayıttır. Kısaca ataçman imalatın ölçüm ve hesap detayını, yeşil defter ise gerçekleşen imalatların toplam miktarını gösterir.
Ataçman imalatın ölçüm ve hesap detayını, yeşil defter gerçekleşen toplam miktarı, hakediş ise bu miktarların parasal karşılığını gösterir.
| Kriter | Ataçman | Yeşil Defter | Hakediş |
|---|---|---|---|
| Temel amacı | İmalatın ölçüm ve hesap detaylarını kayıt altına alır. | Gerçekleşen imalat miktarlarını kümülatif olarak takip eder. | Gerçekleşen imalatların parasal karşılığını ve net ödeme tutarını hesaplar. |
| Neleri kapsar? | Özellikle temel demiri, kazı ve toprak altı tesisat gibi sonradan görünmeyecek imalatları kapsar. | Görünür imalatları ve ataçmanlardan gelen metrajları kapsar. | Yeşil defterde kesinleşen imalat miktarlarını esas alır. |
| Nasıl ifade edilir? | Ölçü, çizim ve hesaplarla | Metraj ve miktarlarla (m³, m², ton, adet vb.) | Birim fiyat ve tutarlarla (TL vb.) |
| Ne zaman hazırlanır? | İmalat kapanmadan önce veya uygulama sırasında yerinde ölçüm yapılarak hazırlanır. | Her hakediş döneminde kümülatif olarak güncellenir. | Her ödeme veya hakediş döneminde hazırlanır. |
| Süreçteki rolü | Yeşil defterde kullanılacak metrajların dayanağını oluşturur. | Hakedişte kullanılacak kesinleşmiş toplam miktarları gösterir. | Yükleniciye ödenecek net tutarın belirlenmesini sağlar. |
Hakediş, yeşil defterde kesinleşen kümülatif imalat miktarlarının sözleşme birim fiyatlarıyla değerlendirilmesi sonucunda yükleniciye ödenecek tutarın hesaplandığı resmi mali rapordur. Hesaplamada varsa fiyat farkları eklenir, önceki hakedişler mahsup edilir ve ilgili vergi, teminat ve diğer kesintiler dikkate alınarak ödenecek net tutara ulaşılır.
Hakediş hesabının temelinde gerçekleştirilen imalat miktarları bulunur. Ataçman, özellikle sonradan görünmeyecek imalatların ölçüm ve kayıtlarının korunmasını sağlarken; yeşil defter bu ve diğer imalatları kümülatif olarak takip eder. Bu nedenle ataçman ve yeşil defterdeki kayıtların düzenli tutulması, hakediş hesabının doğru veriler üzerinden ilerlemesi açısından önemlidir.