Şirket Araçlarının Maliyeti Neden Yakıtla Sınırlı Değil?
İçindekiler
- Yakıt Faturasının Ötesinde: Gözden Kaçan 5 Araç Gideri
- Küçük Giderler, Büyük Filo Maliyetleri
- Giderleri Bilmek, Aracın Gerçek Maliyetini Görmek İçin Yeterli mi?
- Hangi Araç İşletmenize Daha Fazla Maliyet Oluşturuyor?
- Araç Maliyetlerini Daha Net Görmek İçin Ne Yapılmalı?
- PirCloud ile Filo Maliyetlerinizi Görünür Hâle Getirin
- Sıkça Sorulan Sorular
Şirket araçlarında yakıt gideri düzenli olarak takip edilir. Peki bakım, sigorta, değer kaybı ve gereksiz kilometreler için aynı titizlik gösteriliyor mu?
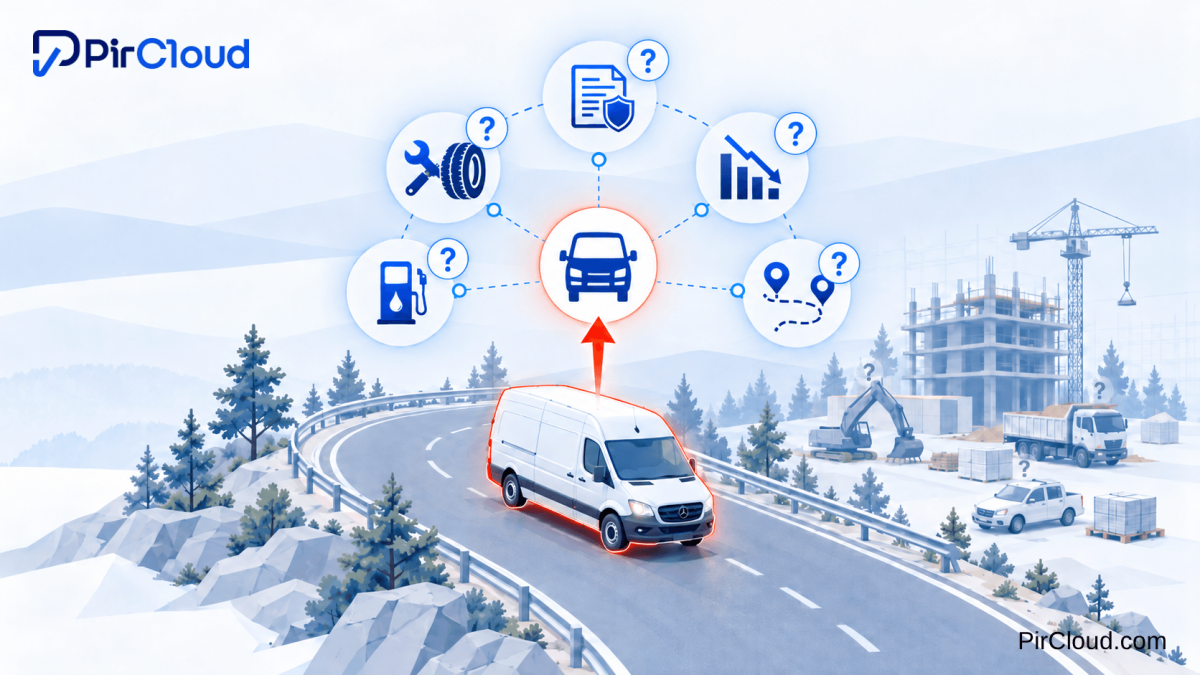
Bir aracın aylık yakıt faturasını bilmek, işletmeye gerçekte ne kadara mal olduğunu bilmek demek değildir. Bazı giderler her ay faturaya yansır, bazıları yılın belirli dönemlerinde ortaya çıkar, bir kısmı ise hiçbir faturada görünmez.
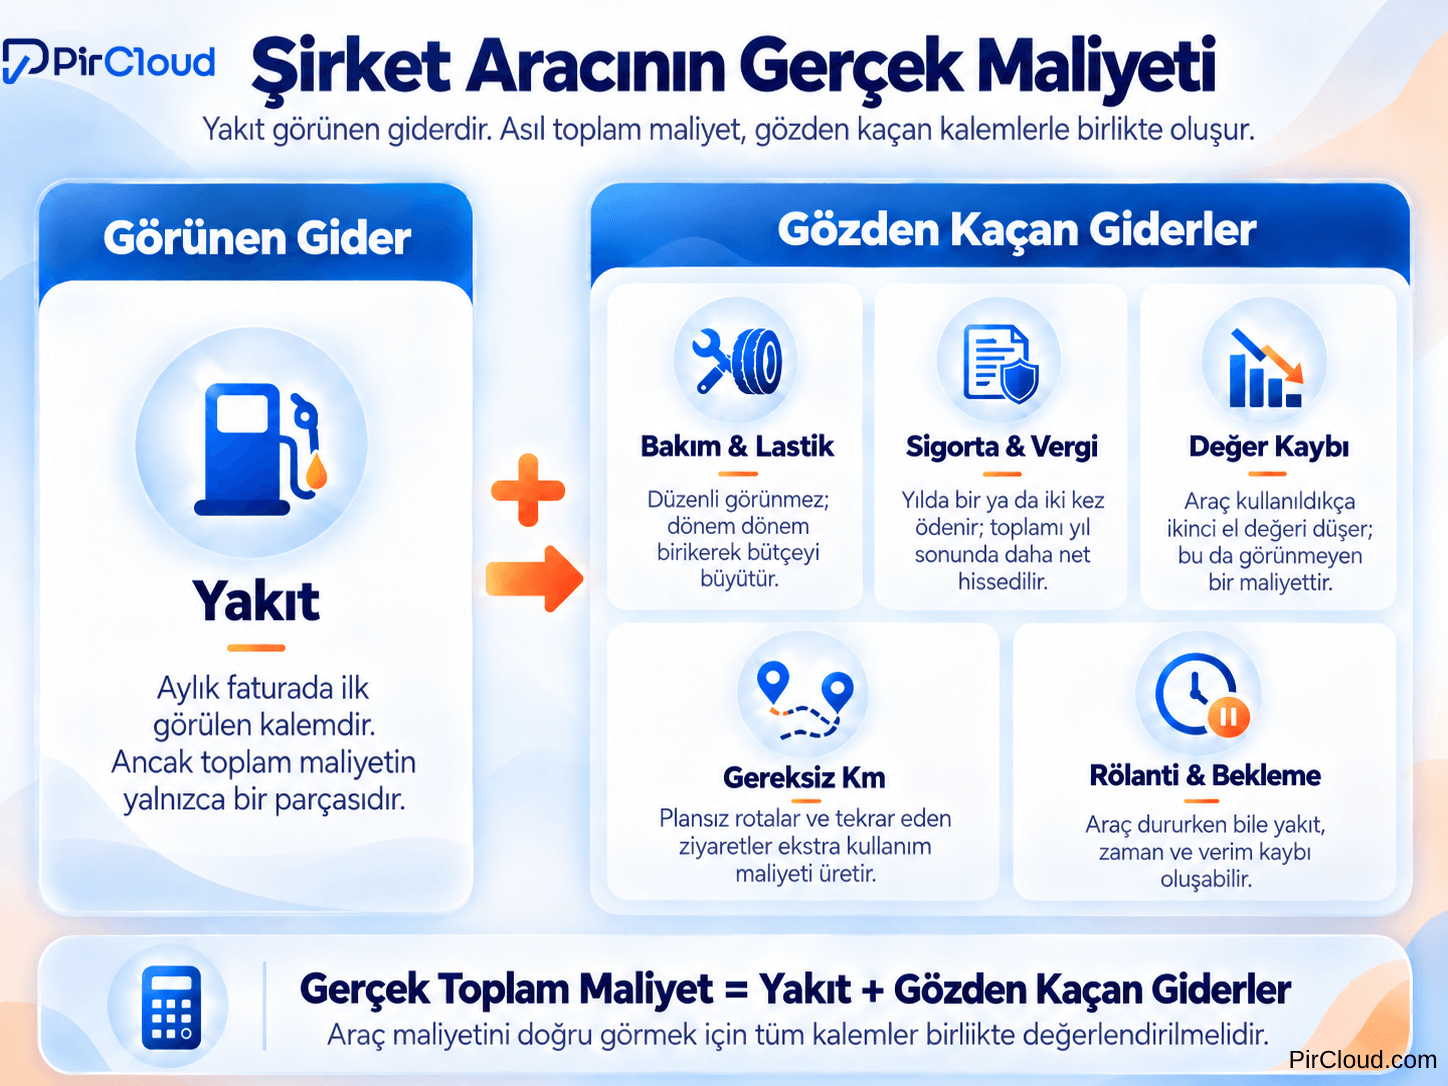
Kısaca: Şirket aracının gerçek maliyeti; yakıt, bakım ve lastik, sigorta ve vergiler, değer kaybı ile operasyonel kayıpların toplamıdır. Bu kalemler araç bazında bir araya getirilmediğinde maliyet olduğundan düşük görünür.
İnşaat, lojistik, enerji ve teknik servis gibi saha operasyonlarının yoğun olduğu sektörlerde araçlar günlük işin merkezindedir. Araç sayısı arttıkça hangi aracın ne kadar maliyet oluşturduğunu görmek zorlaşır.
Sorun çoğu zaman giderlerin yüksekliği değildir. Asıl eksik, giderin hangi araçtan, hangi işten ya da hangi kullanım alışkanlığından doğduğunun bilinmemesidir.
Yakıt Faturasının Ötesinde: Gözden Kaçan 5 Araç Gideri
Aylık yakıt faturaları incelenir, tüketimler kıyaslanır, artışlar sorgulanır.
Oysa yakıt, toplam araç maliyetinin yalnızca bir parçasıdır. Aşağıdaki kalemler birbirinden bağımsız harcamalar gibi değil, aynı maliyetin bileşenleri olarak okunmalıdır.
1. Bakım, Onarım ve Lastik Giderleri
Yağ değişimi, filtre yenileme, fren bakımı, lastik değişimi ve beklenmedik arızalar kaçınılmazdır. Ancak bu harcamalar her ay aynı tutarda gerçekleşmez.
Bir araç aylarca yalnızca yakıt gideri çıkarıp ardından tek seferde yüksek bir bakım faturası getirebilir.
Yıllık bakım ve lastik gideri 48.000 TL olan bir araç, aylık ortalama 4.000 TL maliyet üretir. Bakım yapılmayan aylarda bu maliyet ortadan kalkmış olmaz, yalnızca ertelenmiş olur.
Yoğun kullanılan ticari araçlarda bakım geçmişi izlenmediğinde, hangi aracın bütçeye daha fazla yük bindirdiği de fark edilmez.
2. Trafik Sigortası, Kasko ve Vergiler
Trafik sigortası, kasko ve Motorlu Taşıtlar Vergisi (MTV) gibi yasal yükümlülükler çoğunlukla yılda bir veya iki kez ödenir. Bu yüzden günlük gider takibinde yakıt kadar dikkat çekmez, yıl sonunda ise toplam tutar beklenenden büyük çıkar.
Bir aracın yıllık sigorta, kasko ve vergi toplamının 36.000 TL olduğunu varsayalım. Aylık karşılığı 3.000 TL’dir. Tek araçta yönetilebilir görünen bu rakam, 20 araçlık bir filoda yıllık 720.000 TL’ye ulaşır.
Dönemsel yükümlülükleri de toplam maliyetin içine katmak bu yüzden gereklidir.
3. Araç Değer Kaybı
Araç kullanıldıkça kilometresi artar, parçaları yıpranır ve yaşı ilerler. İkinci el piyasa koşulları da satış değerini etkiler.
Satın alma bedeli ile birkaç yıl sonraki satış değeri arasındaki fark, günlük bir ödeme olarak görünmediği için bütçe değerlendirmesinde arka planda kalır.
1.200.000 TL’ye alınan bir aracın beş yıl sonraki tahmini satış değeri 900.000 TL ise ekonomik değer kaybı 300.000 TL, yıllık ortalaması 60.000 TL olur.
Gerçek değer kaybı piyasaya göre değişir. Ayrıca ekonomik değer kaybı, muhasebe ve vergi mevzuatındaki amortisman uygulamalarıyla aynı şey değildir.
4. Gereksiz Kilometre ve Verimsiz Rotalar
Aylık kilometre bilgisi çoğu işletmede mevcuttur. Sorun, bu kilometrelerin tamamının gerekli olup olmadığıdır.
Plansız güzergâhlar, aynı bölgeye tekrarlanan ziyaretler ve düşük kapasiteli seferler kullanım maliyetini sessizce yükseltir.
Her iş günü 20 kilometre gereksiz yol yapan bir servis aracı, ayda 22 gün çalıştığında 440 kilometre fazladan yol gider. Kilometre başına değişken maliyet 5 TL kabul edildiğinde bu, aylık 2.200 TL’dir.
Bu tutar yakıt ve aşınma payını zaten içerebileceğinden, toplam maliyete ikinci kez eklenmemelidir. Örnek yalnızca küçük sapmaların nasıl büyüdüğünü gösterir.
5. Rölanti, Bekleme ve Operasyonel Kayıplar
Araç, maliyet üretmek için hareket etmek zorunda değildir. Gereksiz çalışan motor yakıt tüketimini artırır. Yükleme ve boşaltmadaki gecikmeler, aracın gün içinde tamamlayabileceği iş sayısını düşürür.
Şantiyedeki iş makineleri için de aynı durum geçerlidir. Malzeme ya da ekip bekleyen bir makine yalnızca kendi maliyetini değil, iş programını da etkiler.
Her bekleme doğrudan maddi kayıp sayılmaz. Yine de tekrar eden beklemeler, filo verimliliği açısından mutlaka incelenmesi gereken bir alandır.
Sürücü alışkanlıkları da burada belirleyicidir. Ani hızlanma, uzun rölanti ve plansız duraklar aynı araçta bile ay ay farklı maliyetler doğurabilir. Bu farkları görmek için kullanım verisinin gider verisiyle yan yana okunması gerekir.
Kilometre Başına Maliyet Nasıl Hesaplanır?
Beş kalemi bir araya getirmenin en pratik yolu, yıllık toplam gideri yıllık kilometreye bölmektir. Formül basittir: (yakıt + bakım ve lastik + sigorta ve vergiler + değer kaybı) ÷ yıllık kilometre.
Yıllık yakıt gideri 180.000 TL olan bir araç düşünelim. Önceki örneklerdeki bakım (48.000 TL), sigorta ve vergi (36.000 TL) ile değer kaybı (60.000 TL) eklendiğinde yıllık toplam 324.000 TL olur. Araç yılda 40.000 kilometre yaptıysa kilometre başına maliyet 8,10 TL’dir.
Bu örnekte yakıt toplamın yaklaşık yüzde 56’sını oluşturur, kalan yüzde 44 ise faturalarda çoğu zaman ayrı ayrı kaybolan giderlerdir. Rakamlar varsayımsaldır, ancak yöntem her filoya uygulanabilir.
Küçük Giderler, Büyük Filo Maliyetleri
Tek araçta önemsiz görünen fark, araç sayısı büyüdükçe ciddi bir bütçe kalemine dönüşür. Her araçta aylık ortalama 1.000 TL’lik önlenebilir bir gider olduğunu varsayalım:
| Araç Sayısı | Aylık Ek Gider | Yıllık Ek Gider |
| 1 Araç | 1.000 TL | 12.000 TL |
| 10 Araç | 10.000 TL | 120.000 TL |
| 25 Araç | 25.000 TL | 300.000 TL |
Görüldüğü gibi 25 araçlık bir filoda bu fark yılda 300.000 TL’ye varır. Tutarın büyüklüğü kadar, giderin ne zaman fark edildiği ve nedeninin bilinip bilinmediği de önem taşır.
Bir araçta yakıt tüketimi artarken bir diğerinde bakım giderleri yükseliyor olabilir. Toplam filo harcamasına bakmak bu ayrımı göstermez.
Maliyet kontrolü, giderleri kaydetmenin yanında karşılaştırmayı ve doğru yorumlamayı da gerektirir. Fark ne kadar geç görülürse, düzeltmek için kalan süre de o kadar kısalır.
Giderleri Bilmek, Aracın Gerçek Maliyetini Görmek İçin Yeterli mi?
Yakıt faturası, servis kaydı veya sigorta poliçesi tek başına yanlış bilgi vermez. Ancak her biri maliyetin farklı bir yönünü gösterir. Bu bilgiler araç bazında birlikte değerlendirilmediğinde, toplam giderin hangi kalemlerden oluştuğu kolayca gözden kaçabilir.
Örneğin bir araçta yakıt düşük görünürken dönemsel bakım ve değer kaybı toplam maliyetin önemli bölümünü oluşturabilir.
Aylık giderlerin kaydedilmiş olması da her zaman yeterli değildir. Bir araç geçen aya göre daha az kullanıldığı hâlde aynı maliyeti oluşturuyorsa bu farkın nedeni incelenmelidir. Benzer araçlar arasındaki karşılaştırma, yalnızca toplam faturaya bakıldığında görülmeyen ayrıntıları ortaya çıkarır.
Buradaki asıl soru, giderlerin nerede saklandığı değil, kayıtların araç hakkında nasıl bir tablo ortaya koyduğudur.
Şantiye ve filonun genel operasyonel maliyetlerini ele alan şantiyeden filoya operasyon maliyetlerini düşürme yöntemleri yazımızda süreçlerin bütününe odaklanmıştık. Burada ise tek tek araçların bütçeye yansıyan ve çoğu zaman fark edilmeyen giderlerine bakıyoruz.
Bir araç için ayrı ayrı ödenen bakım, poliçe ve yakıt faturaları farklı dönemlere ait olabilir. Bunları aynı dönemin maliyet görünümünde birleştirmemek, aracın ekonomik yükünü eksik değerlendirmeye yol açabilir.
Bu nedenle önemli olan daha fazla tablo oluşturmak değil, var olan rakamların hangi araca ait olduğunu ve birlikte ne anlattığını görebilmektir.
Hangi Araç İşletmenize Daha Fazla Maliyet Oluşturuyor?
Filodaki araçlar aynı maliyete sahip değildir. Kullanım yoğunluğu, yaş, bakım ihtiyacı ve görev türü maliyeti değiştirir.
İki araç aynı ay 15.000 TL’lik yakıt tüketmiş olsun. Biri 4.000, diğeri 2.000 kilometre yol yaptıysa tüketimin ayrıca yorumlanması gerekir.
Yine de bu fark ikinci aracın verimsiz olduğunu kanıtlamaz, çünkü taşınan yük, güzergâh ve trafik koşulları da hesaba katılmalıdır. Düşük yakıt tüketen ama sık arızalanan bir araç da toplamda daha pahalı olabilir.
Karşılaştırma, yenileme kararını da besler. Bir aracın yıllık bakım ve arıza gideri yükselmeye başladığında, aracı elde tutmak ile değiştirmek arasındaki maliyet farkı rakamlarla tartılabilir.
Veri olmadığında bu karar çoğunlukla alışkanlığa ya da tahmine dayanır. Araç yaşı ilerledikçe bu dengenin değişmesi doğaldır. Önemli olan, değişimi yıl sonunu beklemeden görebilmektir.
Bu nedenle doğru soru “hangisi daha çok yakıt yakıyor?” değildir. Doğru soru şudur: Hangi araç, yaptığı işe karşılık işletmeye ne kadara mal oluyor?
Proje bazlı çalışan şirketlerde bu soru kârlılığa da dokunur. Aynı araç birkaç projede kullanıldığında, giderlerin doğru projeye yazılması proje sonuçlarını belirler.
Bu bağlantıyı kurmak için planlanan ve gerçekleşen bütçe karşılaştırmasının nasıl yapıldığına göz atabilirsiniz.
Araç Maliyetlerini Daha Net Görmek İçin Ne Yapılmalı?
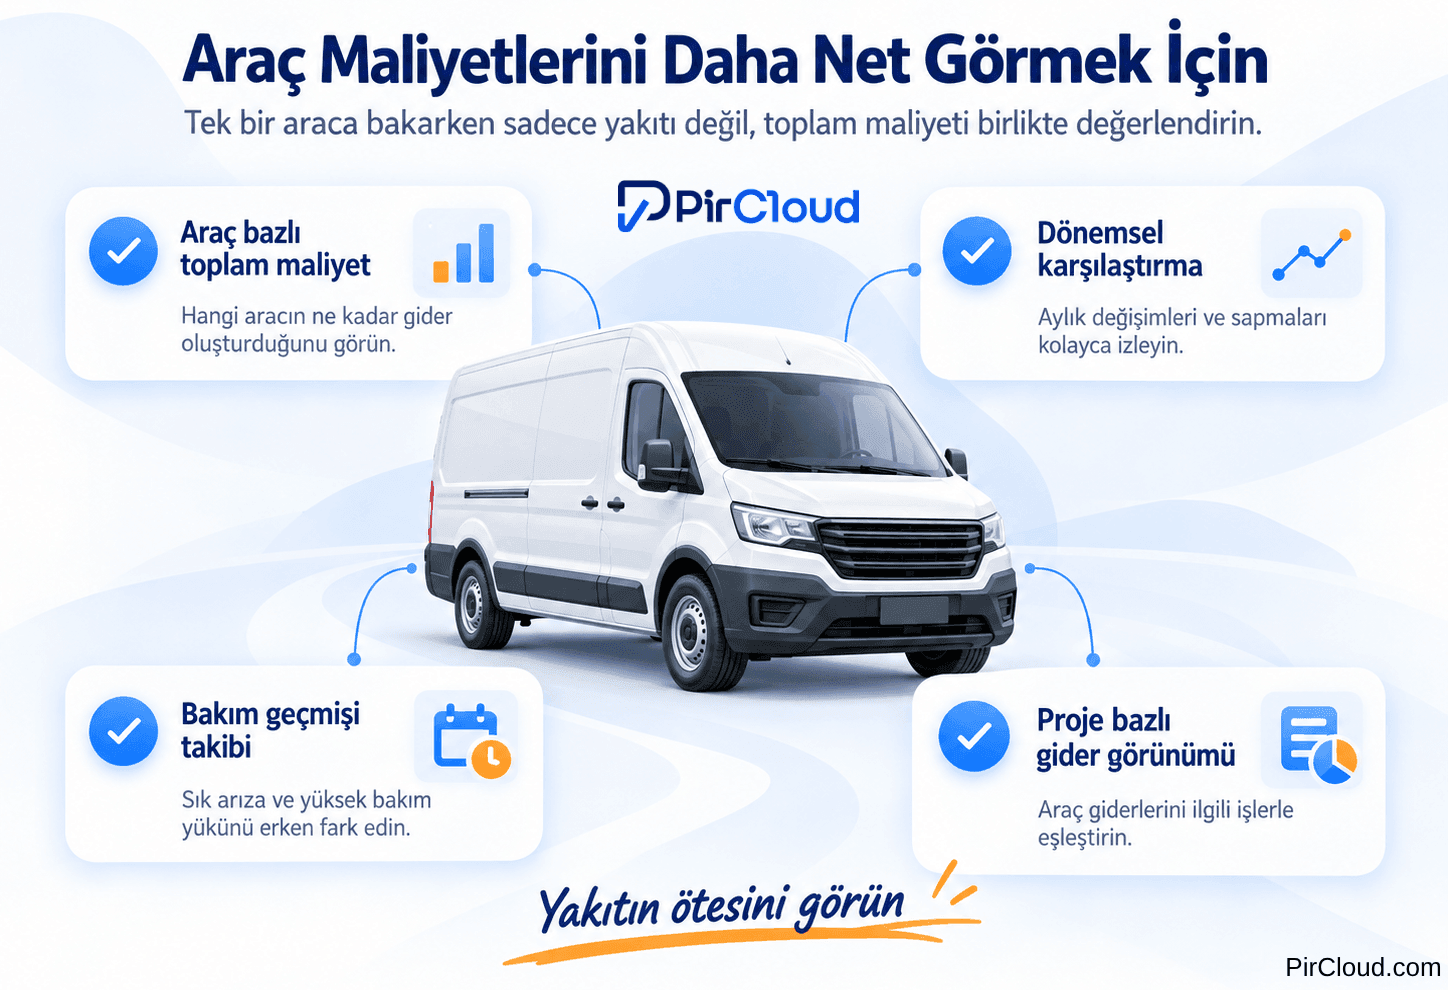
Maliyetleri kontrol etmenin ilk adımı bütün harcamaları azaltmak değil, hangi aracın hangi nedenle gider oluşturduğunu ayırt etmektir. Bunun için birkaç temel kontrol sorusu yeterlidir:
- Araç bazında görünüm: Yakıt, bakım, sigorta, vergi ve değer kaybı aynı araç için birlikte değerlendiriliyor mu?
- Dönemsel karşılaştırma: Bir aracın bu ayki maliyeti önceki dönemlerden neden farklı; artış düzenli mi, tek seferlik mi?
- Bakım geçmişi: Sık onarıma giren araçların yıllık giderleri, benzer araçlarla karşılaştırıldığında nasıl bir tablo ortaya çıkıyor?
- Kullanım karşılığı: Gereksiz kilometre, uzun rölanti veya düşük kullanım, araç başına maliyeti nasıl değiştiriyor?
- İş ve proje ilişkisi: Bir araç farklı projelerde kullanılıyorsa giderlerin hangi işe ait olduğu anlaşılabiliyor mu?
Bu soruların cevabı, yalnızca toplam filo harcamasını değil araçlar arasındaki maliyet farklarını görmeyi sağlar.
Örneğin daha az yakıt tüketen bir aracın bakım yükü yüksekse, tasarruf değerlendirmesinin yalnızca yakıta dayanması yanıltıcı olabilir.
Genel operasyon maliyetlerinin yönetimi daha geniş bir konudur. ERP’nin proje bazlı şirketlerde neden tek başına yeterli olmayabileceğini anlattığımız yazı bu konunun dijital yönetim boyutunu tamamlıyor.
PirCloud ile Filo Maliyetlerinizi Görünür Hâle Getirin
Şirket araçlarının gerçek maliyetini anlamak için yalnızca harcamaları kaydetmek yeterli değildir. Bu harcamaların hangi araçtan, hangi projeden ve hangi kullanım faaliyetinden kaynaklandığını da bilmek gerekir. Farklı Excel dosyalarında veya birbirinden bağımsız sistemlerde tutulan veriler, filonun toplam maliyetini değerlendirmeyi zorlaştırabilir.
PirCloud Araç ve Filo Yönetimi , araç ve iş makinelerine ait operasyonel ve finansal süreçlerin tek platform üzerinden takip edilmesine yardımcı olur. Böylece işletmeler, yalnızca yapılan harcamaları değil, bu harcamaların araçların kullanım maliyetlerine nasıl yansıdığını da görebilir.
Araç bazında yakıt tüketimi, bakım ve onarım, sigorta, muayene, lastik ve diğer giderler kayıt altına alınabilir. Kilometre ve sefer bilgileriyle birlikte değerlendirilen bu veriler, hangi aracın ne kadar maliyet oluşturduğunu ve giderlerin hangi kalemlerde yoğunlaştığını anlamayı kolaylaştırır.
Proje bazlı maliyet yönetimi sayesinde araç ve sefer giderleri ilgili projelerle eşleştirilebilir. Özellikle birden fazla şantiyede veya projede faaliyet gösteren işletmeler için bu yaklaşım, araç giderlerinin proje bütçeleri üzerindeki etkisini daha net görme imkânı sunar.
Dashboard ekranlarında yakıt ve bakım giderlerinin dağılımı, kilometre başına maliyetler ve dönemsel değişimler izlenebilir. Bu sayede işletmeler:
- Toplam kullanım maliyeti yüksek araçları belirleyebilir.
- Bakım giderleri artan araçları daha erken fark edebilir.
- Araçların maliyetlerini dönemsel olarak karşılaştırabilir.
- Araç ve sefer giderlerinin proje bütçelerine etkisini değerlendirebilir.
- Filo yönetiminde daha sağlıklı, veriye dayalı kararlar alabilir.
Sonuç olarak filo maliyetlerini yönetmek, yalnızca giderleri azaltmak değil, hangi giderin neden oluştuğunu anlayabilmektir. PirCloud Araç ve Filo Yönetimi, farklı maliyet kalemlerini bir araya getirerek işletmelerin araçlarını daha kapsamlı değerlendirmesine ve filo bütçelerini daha kontrollü yönetmesine yardımcı olur.
Sıkça Sorulan Sorular
Gerçek maliyet; yakıt, bakım, lastik, sigorta, vergi, değer kaybı ve operasyonel kayıpların toplanmasıyla bulunur. Bu toplamı yıllık kilometreye bölerek kilometre başına maliyete ulaşmak, araçları birbiriyle kıyaslamayı kolaylaştırır.
Yakıt, bakım, sigorta, vergi ve değer kaybının yıllık toplamı, aracın yıllık kilometresine bölünür. Çıkan değer, farklı görevlerdeki araçları aynı ölçüyle karşılaştırmanın en pratik yoludur.
Değer kaybı, dönemsel bakım masrafları, gereksiz kilometreler ve operasyonel beklemeler en sık atlanan kalemlerdir. Farklı dönemlerde ortaya çıktıkları için ayrı ayrı izlendiğinde toplam maliyet olduğundan düşük algılanır.